국민연금 수급자격 — 1969년생이면 65세부터
10년(120개월) 이상 내고 출생연도별 나이(1953~56년생 61세부터 1969년생 이후 65세)가 되면 받는다. 10년이 모자라면 반환일시금이거나 임의계속가입으로 채운다. 내 경우 표와 계산기, 조기수령 70%, 일하면서 받을 때 519만 원 기준, 공단에서 확인할 메뉴.
국민연금 수급자격은 둘뿐이다. 보험료를 낸 기간이 10년 이상이고, 태어난 해에 따라 정해진 나이가 되면 매달 받는다. 1969년 이후에 태어났으면 그 나이는 65세다.
10년을 못 채웠으면 매달 나오는 연금이 아니라 낸 돈을 한 번에 돌려받는다. 다만 60세 이후에도 스스로 더 넣어 10년을 채우는 길이 있다.
이 글은 내 출생연도와 낸 기간으로 «되는가, 언제부터인가»를 표로 주고, 일찍 받을 때 얼마가 줄고 일하면서 받으면 깎이는지까지 적는다. 끝에는 공단에서 내 가입기간을 확인하는 메뉴 이름이 있다.
국민연금 수급자격 — 내 경우 표
금액보다 먼저 볼 숫자는 낸 기간이 120개월을 넘었는가다.
낸 기간 10년과 출생연도별 나이, 이 둘을 채우면 그 달부터 평생 받는다.1969년생은 65세부터 평생 매달 받는다 — 일찍 받으면 2029년(60세)부터 70%
낸 기간 120개월로 120개월을 넘었다. 5년 미루면 2039년부터 136%
더 정확히월 100만 원을 제때 받으면
국민연금공단 「노령연금」 안내·국민연금법 제61조 기준 (2026-11-01 조회). 받는 해는 출생연도에 나이를 더한 값이고, 실제 첫 달은 생일이 든 달의 다음 달이다. 낸 기간은 보험료를 실제로 낸 달만 센다 — 납부예외·미납 달은 빠진다. 내 숫자는 공단 가입내역 조회에서 본다.
| 내 경우 | 받을 수 있나 | 언제부터 |
|---|---|---|
| 1960년생, 10년 넘게 냈다 | 된다 | 62세, 곧 2022년부터. 아직 안 받았으면 지금 청구한다 |
| 1965년생, 20년 냈다 | 된다 | 64세인 2029년부터. 일찍 받으면 59세부터 70% |
| 1969년생, 딱 10년 냈다 | 된다 | 65세인 2034년부터. 일찍 받으면 60세부터 70% |
| 1975년생, 8년 냈다 | 아직 안 된다 | 2년을 더 채우면 65세인 2040년부터 |
나이는 태어난 해로 정해진다. 1953~56년생 61세, 1957~60년생 62세, 1961~64년생 63세, 1965~68년생 64세, 1969년생 이후 65세다.
- 1953~56년생61세부터. 일찍 받으면 56세부터
- 1957~60년생62세부터. 일찍 받으면 57세부터
- 1961~64년생63세부터. 일찍 받으면 58세부터
- 1965~68년생64세부터. 일찍 받으면 59세부터
- 1969년생 이후65세부터. 일찍 받으면 60세부터
국민연금공단 노령연금 안내의 출생연도별 받기 시작하는 나이.
낸 기간은 달 단위로 더한다. 직장을 옮기며 비어 있던 달은 빠지고, 보험료를 안 낸 달도 빠진다.
지금 할 일
내 가입기간이 120개월을 넘었는지 공단 화면에서 먼저 보고, 넘었으면 나이가 되는 달에 청구한다.- 국민연금공단 누리집(nps.or.kr) 전자민원 → 개인민원 → 조회 → 가입내역 조회에서 «총 가입기간»이 120개월 이상인지 본다.
- «내 곁에 국민연금» 앱에서는 «가입내역»에 같은 숫자가 나온다. 받을 나이가 됐으면 공단 전자민원 노령연금 청구에서 신청한다. 신분증과 본인 명의 통장 사본을 준비한다.
- 숫자가 안 맞거나 비어 있는 달이 있으면 콜센터 1355에 그 달이 «납부예외»인지 «미납»인지 묻는다. 둘은 채우는 방법이 다르다.
10년을 못 채웠으면
10년이 모자라면 60세에 낸 돈을 돌려받거나, 65세 전까지 더 넣어 10년을 채운다.가입기간 10년 미만인 사람이 60세가 되면 매달 받는 연금 대신 반환일시금이 나온다. 그동안 낸 보험료에 이자를 더한 돈이고, 2026년 이자율은 2.2%다.
낸 보험료 합계가 2,000만 원이라면 돌려받는 돈은 2,000만 원에 이자를 더한 값이다. 이자율이 낮아 낸 돈과 큰 차이가 없다.
모자란 기간을 채우는 방법은 둘이다. 하나는 임의계속가입으로, 60세가 지난 뒤에도 65세가 되기 전날까지 신청해 보험료를 계속 낼 수 있다. 다른 하나는 추후납부로, 실직이나 사업 중단으로 못 냈던 «납부예외» 기간의 보험료를 나중에 내는 것이다.
추후납부는 최대 119개월까지 신청할 수 있고, 금액이 크면 60회까지 나눠 낸다. 단 가입 중인 상태에서만 신청할 수 있어 임의계속가입과 함께 쓰는 경우가 많다.
주의할 것이 하나 있다. 60세가 돼 반환일시금을 이미 받았으면 임의계속가입을 할 수 없다. 반환일시금 청구 전에 10년을 채울지 먼저 정한다.
일찍 받으면 얼마가 줄까
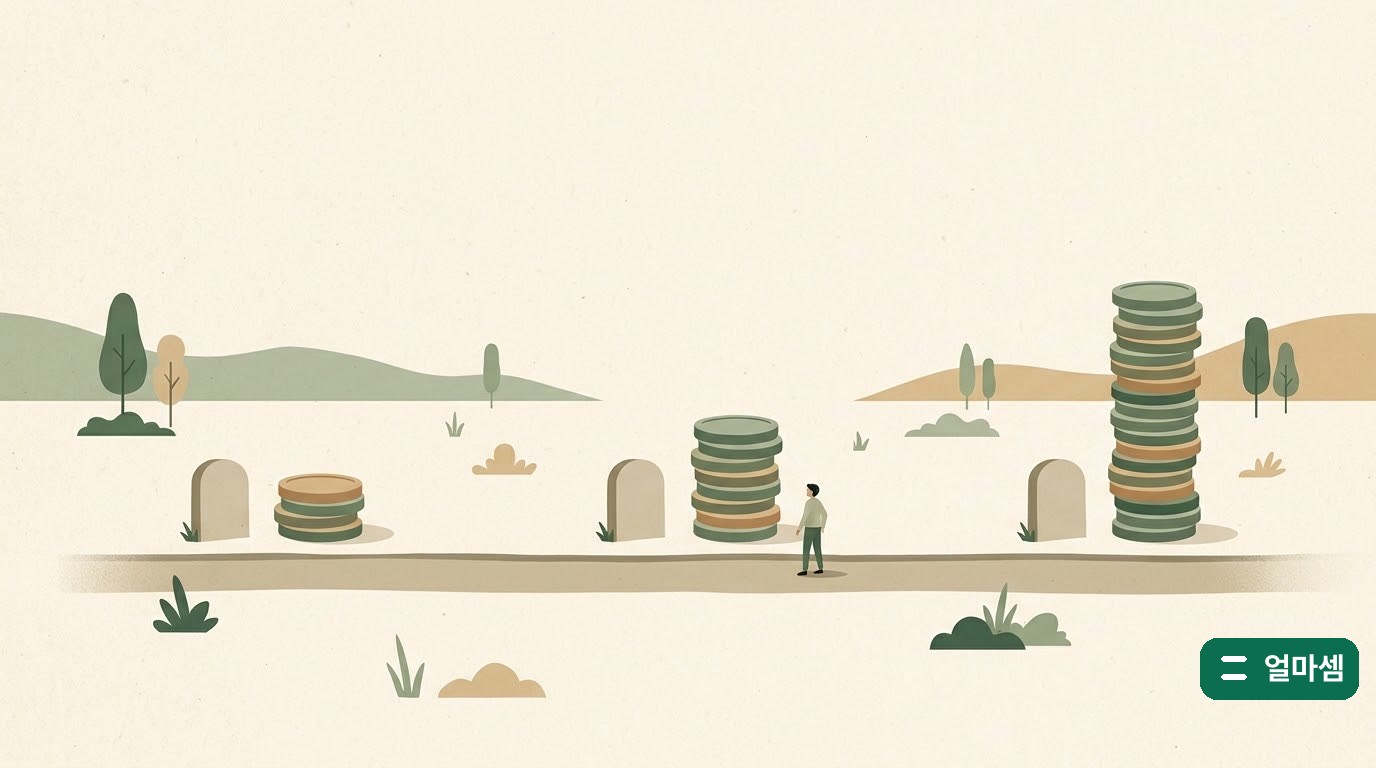
5년 일찍 받으면 70%, 5년 늦게 받으면 136%. 한번 정한 비율은 평생 그대로다.
월 100만 원짜리 연금을 5년 일찍 받으면 매달 70만 원이 되고, 그 비율은 평생 이어진다.받을 나이보다 최대 5년 일찍 청구하는 것이 조기노령연금이다. 조건은 낸 기간 10년 이상, 그리고 청구할 때 소득이 있는 일을 하고 있지 않을 것이다.
소득이 있는 일이란 월평균소득이 A값(전체 가입자의 평균소득, 2026년 319만 3,511원)을 넘는 일이다. 받는 중에 그런 일을 하면 지급이 멈춘다.
| 얼마나 일찍 | 받는 비율 | 월 100만 원이면 |
|---|---|---|
| 5년 | 70% | 70만 원 |
| 4년 | 76% | 76만 원 |
| 3년 | 82% | 82만 원 |
| 2년 | 88% | 88만 원 |
| 1년 | 94% | 94만 원 |
| 제때 | 100% | 100만 원 |
반대로 늦게 받으면 1년마다 7.2%씩 커진다. 최대 5년을 미루면 36%가 더 붙는다.
조기는 1년에 6%씩 줄고, 연기는 1년에 7.2%씩 는다. 월 100만 원은 계산을 보이기 위한 가정이다.
월 100만 원은 계산을 쉽게 하려고 둔 숫자다. 내 금액은 공단 예상연금액 조회에서 본다.
일하면서 받으면 깎이나
2026년에는 월평균소득 519만 3,511원 미만이면 일을 해도 연금이 깎이지 않는다.받기 시작한 뒤 5년 동안은 소득이 있는 일을 하면 연금 일부가 줄 수 있다. 기준은 A값에 200만 원을 더한 금액이다.
2026년 A값은 3,193,511원이라 기준선은 5,193,511원이다. 월평균소득이 이보다 적으면 연금을 전부 받는다.
넘으면 연금 일부가 줄어드는데, 줄어드는 한도는 연금의 절반이다.
여기서 소득은 근로소득공제와 필요경비를 뺀 금액이다. 월급만 있는 사람은 공단 안내 기준으로 세전 월급 6,322,117원부터 깎인다.
이 기준은 2026년 6월 17일부터 시행됐고 2025년 소득분부터 적용된다. 이미 깎인 사람은 신청하지 않아도 돌려받는다.
2026년 소득은 1월부터 새 기준으로 계산하고 있다. 그 전에는 A값만 넘어도 깎였다.
근거
표의 나이는 출생연도 더하기 지급개시연령이고, 비율은 1년에 6%와 7.2%를 곱한 값이다.받기 시작하는 해는 출생연도에 나이를 더한다. 1965+64=2029, 1969+65=2034, 1975+65=2040, 1960+62=2022다.
조기 비율은 공단 표의 94·88·82·76·70%에서 나온다. 1년마다 6%씩 줄어 5년이면 30%가 빠진다.
100만 원이면 100×0.7=70만 원이다.
연기는 1년마다 7.2%이므로 5년이면 7.2×5=36%다. 100만 원이면 100×1.36=136만 원이다.
감액 기준선은 A값 3,193,511원에 2,000,000원을 더한 5,193,511원이다. 반환일시금 예시의 2,000만 원은 계산 순서를 보이기 위한 가정이고, 실제 이자는 낸 달의 다음 달부터 돌려받는 달까지 달마다 따로 붙는다.
자주 묻는 질문
Q. 국민연금 수급자격은 몇 년을 내야 생기나요? A. 보험료를 낸 기간이 10년(120개월) 이상이어야 하고, 출생연도별 나이가 되면 그때부터 매달 받는다.
Q. 국민연금 수급자격 나이는 몇 살인가요? A. 1953~56년생 61세, 1957~60년생 62세, 1961~64년생 63세, 1965~68년생 64세, 1969년생 이후 65세다.
Q. 10년을 못 채우면 국민연금은 어떻게 되나요? A. 60세에 낸 보험료에 이자를 더해 한 번에 돌려받거나, 65세 전까지 임의계속가입·추후납부로 10년을 채워 연금을 받는다.
정리
- 국민연금 수급자격은 낸 기간 10년 이상과 출생연도별 나이 둘이다. 1969년생 이후는 65세.
- 10년 미만이면 60세에 반환일시금이다. 받기 전에 임의계속가입·추후납부로 채울지 먼저 정한다.
- 5년 일찍 받으면 70%, 5년 늦게 받으면 136%이고 평생 그대로다.
- 2026년에는 월평균소득 519만 3,511원 미만이면 일해도 안 깎인다.
출처
- 국민연금공단 「노령연금」 안내(nps.or.kr/pnsinfo/ntpsklg/getOHAF0056M0.do) — 수급요건, 출생연도별 지급개시연령, 조기노령연금 지급률, 연기 가산율 7.2%, 소득활동에 따른 감액 기준(5년간, A값+200만 원, 월급여 기준 6,322,117원)
- 국민연금공단 「반환일시금」·「임의계속가입자」·「추후납부」 안내(getOHAF0079M0·getOHAF0032M0·getOHAF0047M0) — 10년 미만 60세 반환일시금, 2026년 이자율 2.2%, 65세 전날까지 신청, 119개월·60회, 2026년 A값 3,193,511원
- 국민연금법 제61조(노령연금 수급권자)·제13조(임의계속가입자) — 가입기간 10년, 조기노령연금 요건, 반환일시금을 받은 사람은 임의계속가입 제외
- SBS Biz 「일하면 깎던 국민연금, 월 519만원 벌어도 안 깎는다」(2026-06-16, biz.sbs.co.kr/article/20000316817) — 보건복지부 발표, 2026년 6월 17일 시행, 2025년 소득분부터 적용·자동 환급, 2026년 소득은 1월부터 감액 중단